住宅ローンは何年で組むのが正解?35年と40年の違い
「住宅ローンは35年で組むもの」
そんなイメージを持っている方も多いのではないでしょうか。
実は最近、金融機関によっては40年など、35年を超える返済期間を選ぶこともできます。
では、35年と40年では、どちらを選ぶのが正解なのでしょうか?
今回は、不動産購入を考え始めたばかりの方に向けて、住宅ローンの返済期間の違いと、無理のない返済計画を立てるための考え方をご紹介します。
そもそも、35年ローンと40年ローンは何が違う?
大きな違いは、借りたお金を返済する期間です。
同じ金額を借り入れた場合、40年ローンは35年ローンよりも返済期間が5年長くなります。
その分、毎月の返済額を抑えられるのがメリットです。
一方、返済期間が長くなると、利息を支払う期間も長くなるため、金利などの条件が同じであれば、総返済額は増えることになります。
つまり、毎月の負担を抑えやすい40年ローンと、比較的早く返済を終えられ、利息も抑えやすい35年ローン。それぞれにメリットとデメリットがあるのです。
実際に、毎月の返済額はどれくらい違う?
例えば、3,000万円を金利1.0%、元利均等返済、ボーナス払いなしで借り入れた場合を考えてみましょう。
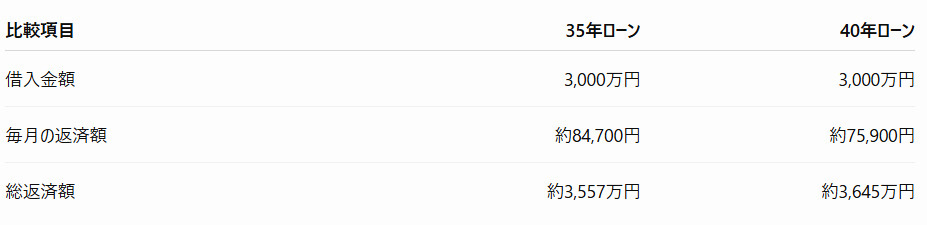
※金利が完済まで変わらないと仮定した概算です。実際の返済額は金融機関の条件などによって異なります。
この例では、40年ローンにすることで、毎月の返済額を約8,800円抑えられます。
年間では約10万5,000円の差になります。
一方、総返済額は40年ローンの方が約88万円多くなります。
住宅ローンを考えるときには、総返済額と、毎月の返済が家計にどれくらいの負担になるのかという視点も大切です。
住宅ローンは、毎月の返済額に余裕を持たせることが大切
マイホームを購入すると、住宅ローン以外にもさまざまなお金が必要になります。
例えば、
□固定資産税
□火災保険料
□将来の修繕費
□お子様の教育費
□日々の生活費や急な出費
などです。
購入時には無理なく返済できると思っていても、家族構成や働き方が変わったり、予想外の出費が発生したりすることもあります。
そのため、住宅ローンの返済額をギリギリまで高く設定するのではなく、毎月の家計に余裕を残しておくことが重要です。
例えば、35年ローンなら毎月の返済が少し厳しいと感じる場合、40年ローンにすることで、生活費や貯蓄に回せるお金を確保しやすくなる可能性があります。
住宅ローンは長期間にわたるものだからこそ、借りられる金額だけで考えるのではなく、無理なく返し続けられる金額を考えましょう。
返済期間を長くして、余裕ができたら繰り上げ返済という考え方
そこで選択肢の一つとして考えたいのが、返済期間を長めに設定し、家計に余裕ができたタイミングで繰り上げ返済をする方法です。
例えば、40年ローンを組んで毎月の返済負担を抑えながら、貯蓄を増やしていく。
その後、収入が増えたり、教育費などの大きな支出に見通しが立ったりして、手元のお金に余裕ができたら、繰り上げ返済を検討します。
繰り上げ返済を行うと、返済する元金が減るため、その後に支払う利息を減らせる場合があります。
ただし、繰り上げ返済には注意点もあります。
手元の貯蓄を減らしすぎると、急な出費に対応できなくなる可能性があります。また、繰り上げ返済による利息軽減効果は、金利や返済状況、実行する時期などによって変わります。
そのため、無理に繰り上げ返済を急ぐのではなく、生活費や緊急時の備えを確保したうえで検討することが大切です。
最初から短い期間で返済することだけを目指すのではなく、まずは家計に余裕を持たせ、状況に応じて返済を進めていく。
これも、住宅ローンを上手に利用するための考え方の一つです。
35年と40年、どちらを選ぶべき?
35年ローンは、比較的早く完済でき、総返済額を抑えやすいことがメリットです。
一方、40年ローンは、毎月の返済額を抑えやすく、購入後の生活や貯蓄に余裕を持たせやすいことがメリットです。
ただし、40年ローンを利用できる年齢や完済時の年齢、金利、団体信用生命保険の条件などは金融機関によって異なります。返済期間を長くすると総返済額が増える可能性もあるため、こうした条件を確認したうえで選ぶことが大切です。
どちらが正解なのかは、年収や家族構成、今後のライフプランによっても変わります。
大切なのは、単純に「何年で返すか」だけで判断しないこと。
毎月の返済額に無理はないか、将来の支出に備えられるか、貯蓄を続けられるか。こうした点も含めて考えることが、長く安心して暮らすための住宅ローン選びにつながります。
まとめ
住宅ローンは、できるだけ早く返済を終えることだけが正解ではありません。
毎月の返済額を抑えて家計に余裕を持たせ、将来の支出に備えながら、余裕ができたときに繰り上げ返済を検討する。
そんな計画の立て方も選択肢の一つです。
マイホームの購入は、家を買うことがゴールではありません。購入した後も、家族が安心して暮らしていけることが大切です。
物件探しと同じように、住宅ローンも無理のない計画を立てていきましょう。